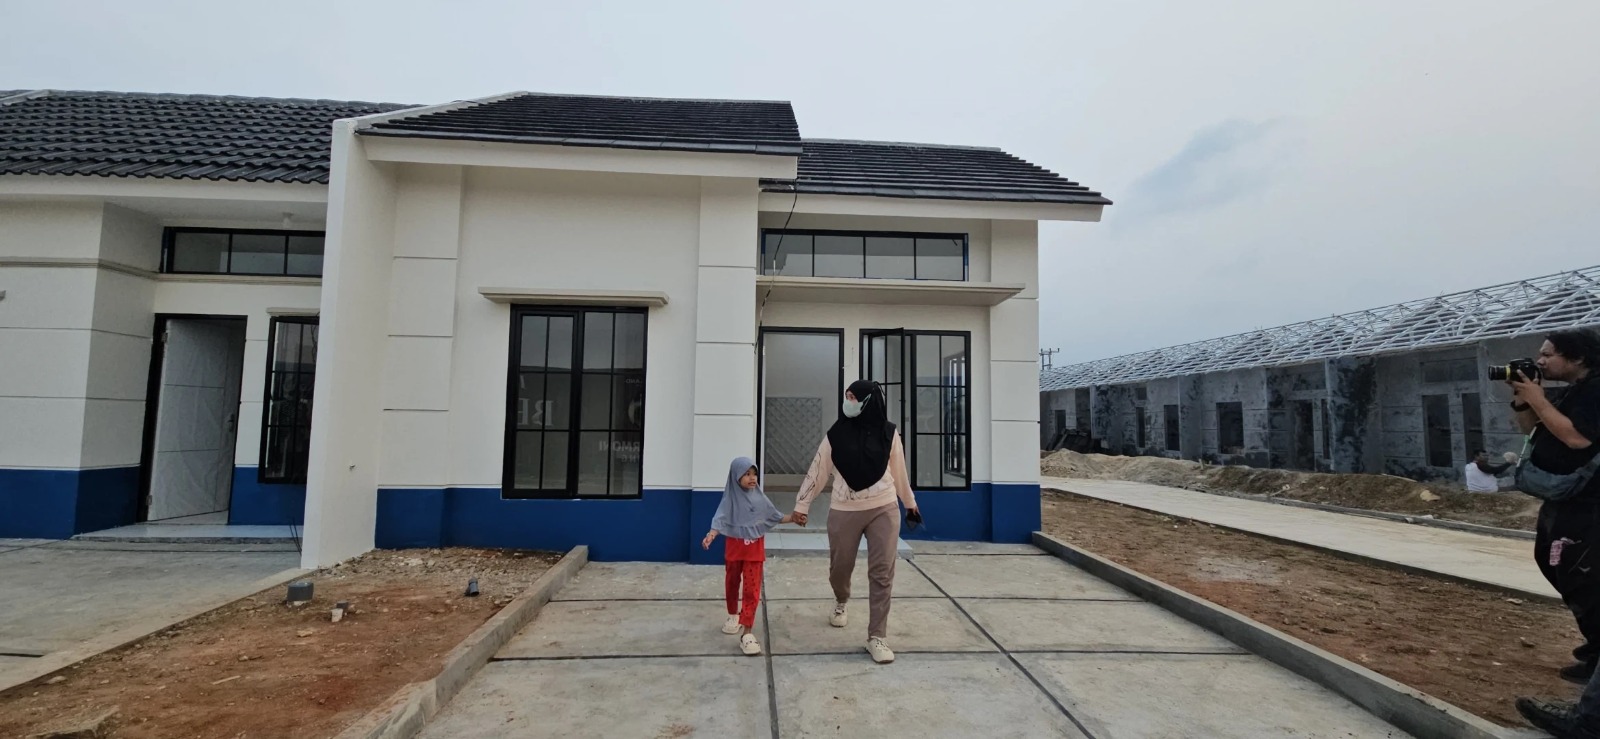
JAKARTA, LINTAS – Realisasi Kredit Program Perumahan (KPP) mencapai Rp28,88 triliun hingga 29 Oktober 2026 atau sekitar 57,77 persen dari plafon 2026 sebesar Rp50 triliun.
Capaian tersebut menjangkau 119.241 debitur, terdiri atas pelaku usaha pada sisi pasokan dan masyarakat pada sisi permintaan, dengan penyaluran terbesar berasal dari sisi permintaan.
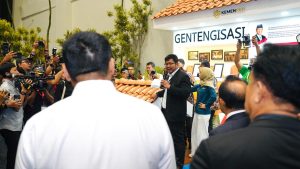
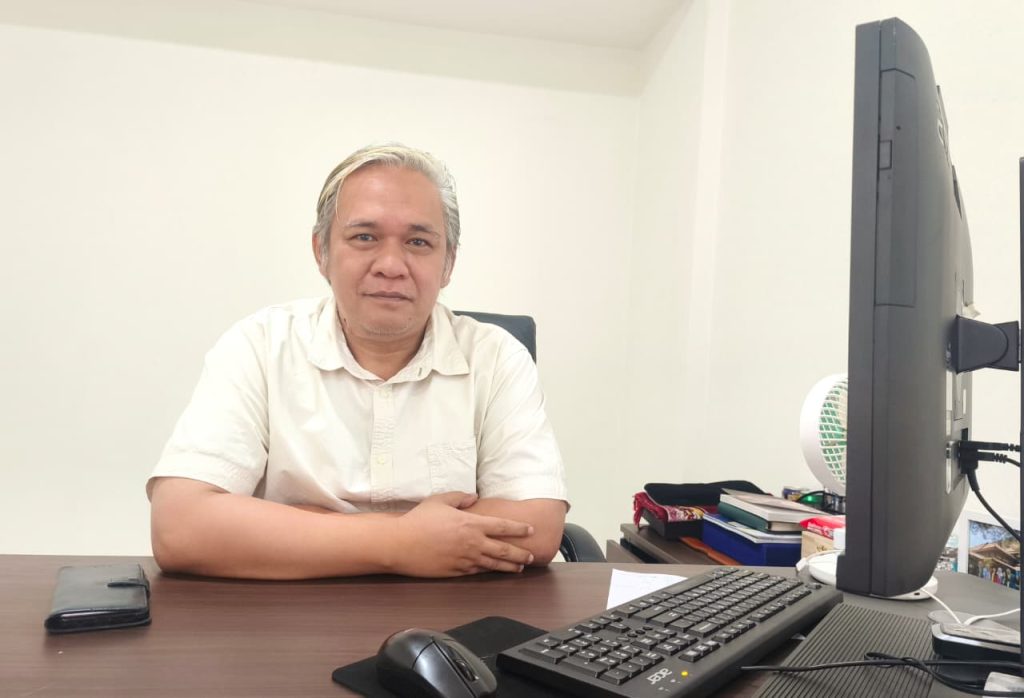
Direktur Pembiayaan Perumahan Perkotaan Kementerian Perumahan dan Kawasan Permukiman (PKP), Kreshnariza Harahap, menjelaskan KPP dirancang untuk memperkuat ekosistem pembiayaan perumahan melalui dua sisi, yakni pembiayaan bagi pelaku UMKM penyedia hunian dan pembiayaan bagi pelaku UMKM dalam memenuhi kebutuhan rumahnya, baik untuk membeli, membangun, maupun merenovasi rumah.
“Jadi, ada dua sisi, yaitu sisi supply dan sisi demand. Sisi supply ini untuk membantu pengembang, kontraktor, dan toko bangunan,” ujar Kreshnariza saat diwawancarai khusus oleh Lintas di Jakarta, Kamis (29/10/2026).
Kreshnariza menambahkan, KPP merupakan terobosan Menteri PKP Maruarar Sirait dalam mencari sumber pendanaan perumahan di luar anggaran Kementerian PKP.
Melalui skema ini, dana kredit disalurkan oleh perbankan, sementara pemerintah memberikan subsidi bunga. Dengan demikian, daya ungkit pembiayaan perumahan menjadi jauh lebih besar dibandingkan hanya mengandalkan anggaran kementerian.
Dua Sisi Pembiayaan
Pada sisi pasokan, KPP diarahkan untuk mendukung kebutuhan modal kerja dan investasi bagi pengembang, kontraktor, serta toko bahan bangunan berskala UMKM, yakni dengan modal usaha maksimal Rp10 miliar dan omzet maksimal Rp50 miliar per tahun.
Skema ini memberikan akses pembiayaan dengan subsidi bunga sebesar 5 persen dan plafon maksimal Rp5 miliar.
Fasilitas tersebut dapat diakses hingga empat kali sesuai ketentuan program, sehingga total pembiayaan yang berpotensi diperoleh mencapai Rp20 miliar.
Sementara itu, pada sisi permintaan, KPP diberikan dalam bentuk kredit investasi bagi pelaku UMKM untuk kebutuhan rumah yang mendukung kegiatan usahanya.
“Untuk sisi demand, bisa untuk beli rumah, bangun rumah, atau renovasi rumah yang mendukung usaha. Plafonnya Rp10 juta sampai Rp500 juta, bunganya tetap selama lima tahun, hanya 6 persen,” jelasnya.
Ia menjelaskan, jangka waktu kredit sisi permintaan dapat lebih dari lima tahun sesuai kesepakatan antara debitur dan bank penyalur.
Namun, subsidi bunga hanya diberikan selama lima tahun pertama dengan suku bunga tetap 6 persen per tahun. Setelah masa subsidi berakhir, suku bunga kredit mengikuti suku bunga komersial yang berlaku di bank penyalur.
Skema tersebut diharapkan dapat membantu masyarakat memenuhi kebutuhan hunian sekaligus mendorong aktivitas usaha yang berkaitan dengan sektor perumahan.
Realisasi Meningkat
Pada periode awal pelaksanaan, 21 Oktober hingga 31 Desember 2025, realisasi KPP tercatat sebesar Rp5,64 triliun dengan jumlah 12.175 debitur. Penyaluran tersebut terdiri atas 1.237 debitur dari sisi pasokan dan 10.938 debitur dari sisi permintaan.
Selanjutnya, dalam Rapat Koordinasi Komite Kebijakan Pembiayaan bagi UMKM pada 17 November 2025, plafon KPP untuk 2026 ditetapkan sebesar Rp36 triliun.
Seiring tingginya realisasi dan kebutuhan pembiayaan perumahan, Komite Kebijakan pada 22 Juni 2026 menetapkan kenaikan plafon KPP 2026 dari Rp36 triliun menjadi Rp50 triliun.
Hingga 29 Oktober 2026, realisasi penyaluran telah mencapai Rp28,88 triliun atau sekitar 57,77 persen dari plafon tersebut.
Jumlah penerima juga meningkat menjadi 119.241 debitur, terdiri atas 4.066 debitur pada sisi pasokan senilai Rp9,88 triliun dan 115.175 debitur pada sisi permintaan senilai Rp19,01 triliun.
Kreshnariza mengatakan peningkatan plafon tersebut didorong oleh kinerja penyaluran program yang dinilai baik. Namun, ia juga mengakui penyaluran pada sisi pengembang dan kontraktor masih perlu ditingkatkan.
Hingga akhir Oktober, capaian sisi pasokan baru sekitar 56 persen dari rencana target penyaluran perbankan, sementara sisi permintaan telah mencapai sekitar 81 persen.
“Awalnya Rp36 triliun. Karena kinerjanya bagus, kemudian diminta untuk dinaikkan,” ungkapnya.
Peningkatan plafon tersebut diharapkan dapat memperluas jangkauan pembiayaan bagi pelaku usaha sektor perumahan maupun masyarakat.
Perkuat Ekosistem
Selain melalui pengembang dan lembaga pembiayaan, koperasi juga berpotensi berperan dalam mendukung penyediaan hunian.
Koperasi dapat membantu anggota mengakses pembiayaan, termasuk melalui skema penjaminan atau sebagai avalis sesuai ketentuan yang berlaku.
Menurut Kreshnariza, koperasi juga dapat berperan sebagai pengembang. Unit hunian yang dibangun koperasi selanjutnya dapat dibeli oleh anggotanya melalui skema FLPP, atau melalui KPP sisi permintaan bagi anggota yang merupakan pelaku UMKM.
Untuk membiayai pembangunan, koperasi juga dapat memanfaatkan dana bergulir dari Lembaga Pengelola Dana Bergulir (LPDB) Koperasi, badan layanan umum di bawah Kementerian Koperasi yang menyalurkan pembiayaan bagi koperasi sektor riil, termasuk perumahan.
Dengan pola ini, koperasi memperoleh modal untuk membangun hunian di sisi pasokan, sementara anggotanya dapat mengakses FLPP atau KPP untuk membeli unit yang dibangun.
Keterlibatan berbagai pihak tersebut diharapkan memperkuat ekosistem pembiayaan perumahan, mulai dari proses penyediaan rumah hingga akses masyarakat untuk memiliki hunian.
Dengan penguatan pembiayaan dari sisi pasokan dan permintaan, KPP diharapkan tidak hanya meningkatkan akses permodalan bagi pelaku usaha, tetapi juga memperluas kesempatan masyarakat untuk memperoleh rumah yang layak dan terjangkau. (PAH/DPR/ROY)